Dinamarca se posicionó como el tercer mejor sistema de pensiones del mundo, según el Mercer CFA Institute Global Pension Index 2025, con una calificación global de 82 puntos sobre 100, solo por detrás de Países Bajos y de Islandia. Veamos en este artículo qué es lo que sitúa a este país como uno de los que tienen la mejor previsión para pagar las jubilaciones, sin miedo a que no sean sostenibles. En primer lugar, cuenta con un sistema de pensiones que combina una prestación estatal, un fondo obligatorio de cobertura amplia y planes laborales financiados durante la vida activa. Es decir, combina los recursos públicos y privados.
La pensión pública, conocida como folkepension, funciona como la base del esquema. Se financia mediante impuestos y se cobra al alcanzar la edad legal de retiro, siempre que se cumplan los requisitos de residencia, según detalla State Pension. Su importe incluye una cuantía básica y complementos que dependen de los ingresos, el patrimonio y la situación familiar del beneficiario. También existen ayudas para gastos de calefacción, medicamentos, atención dental u otras necesidades.
PUBLICIDAD
La diferencia central con sistemas centrados casi por completo en la jubilación pública es que la pensión estatal danesa no pretende reemplazar por sí sola el salario previo al retiro. Su función es asegurar un ingreso mínimo y reducir el riesgo de pobreza en la vejez, mientras que una parte importante de los recursos procede de las aportaciones acumuladas por los trabajadores y sus empleadores, tal como explica el fondo de pensiones ATP.
La edad estatal de jubilación en Dinamarca depende de la fecha de nacimiento, según la tabla publicada en ATP Livslang Pension | Life in Denmark. Quienes nacieron entre el 1 de julio de 1955 y el 31 de diciembre de 1962 acceden a la pensión a los 67 años. La edad sube a 68 años para los nacidos entre 1963 y 1966, a 69 para los nacidos entre 1967 y 1970, y a 70 años para quienes nacieron a partir de 1971, de acuerdo con esa misma página oficial.
PUBLICIDAD
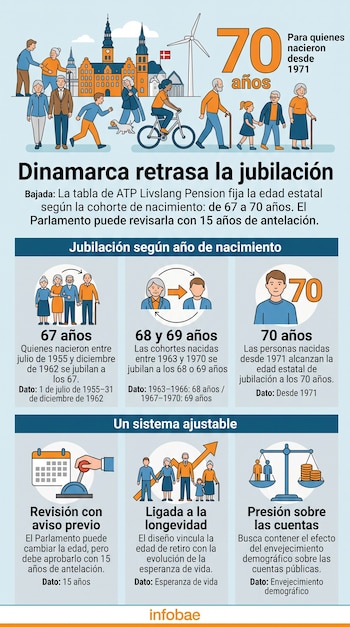
El modelo prevé que el Parlamento danés pueda modificar esa edad, aunque debe hacerlo con una antelación de 15 años. El diseño busca vincular el retiro con la evolución de la esperanza de vida y contener el impacto del envejecimiento demográfico sobre las cuentas públicas.
La Administración de Pensiones del Mercado Laboral, conocida como ATP, paga su prestación desde que la persona alcanza la edad estatal. El cobro puede aplazarse hasta cinco años.La pensión pública, en cambio, exige una solicitud: no se concede de manera automática.
El segundo pilar del sistema es ATP Livslang Pension, un fondo colectivo creado para complementar la prestación estatal. Abarca a todos los trabajadores asalariados y a casi todas las personas que cobran transferencias sociales, como prestaciones por desempleo o enfermedad. Las contribuciones las realizan el empleador y el trabajador; en algunos casos, el Estado aporta las cuotas correspondientes.
PUBLICIDAD
ATP ofrece una renta mensual y vitalicia. La entidad explica que sus miembros reciben el pago desde la jubilación hasta su fallecimiento, con independencia de las variaciones de los mercados, según The ATP Group, Annual Report 2024. El esquema distribuye el riesgo de longevidad entre millones de afiliados y respalda las obligaciones mediante inversiones y coberturas financieras, de acuerdo con el mismo informe.
Según el reporte de resultados del primer semestre de 2026 difundido por ATP, la entidad tiene 5,8 millones de afiliados, de los cuales 1,1 millones ya cobran su pensión, y administra un patrimonio de 721.000 millones de coronas danesas destinado a esas obligaciones.
PUBLICIDAD
La particularidad técnica de ATP está en la distribución de las contribuciones. Después de algunos descuentos para seguros y otros conceptos, el 80% se destina a una parte garantizada y el 20% a una reserva colectiva de bonificación.
La porción garantizada genera un derecho individual a pensión vitalicia. La reserva común busca sostener el valor de las prestaciones, compensar un aumento de la longevidad superior al previsto y permitir mejoras de las pensiones si los resultados financieros lo permiten. Para los afiliados a más de 15 años de la jubilación, una parte de la contribución garantizada queda expuesta a inversiones de mercado; el peso de esa exposición disminuye a medida que se acerca la edad de retiro, según el documento citado.
PUBLICIDAD
Enrique Devesa, investigador del Instituto Valenciano de Investigaciones Económicas (IVIE), nos explica cómo la pensión que cobran los jubilados en España es un 60% más de lo que han cotizado a la Seguridad Social.
Este mecanismo combina previsibilidad para quienes están próximos a jubilarse y mayor posibilidad de rentabilidad para los trabajadores jóvenes, que cuentan con un horizonte de inversión más largo.
El tercer componente son las pensiones ocupacionales. Se negocian en convenios colectivos o contratos de empleo y reciben aportaciones periódicas de empleadores y trabajadores. No son una obligación legal universal, pero su alcance es amplio: los planes de este tipo cubrían alrededor del 90% de los empleados a tiempo completo, de acuerdo con el estudio OECD Economic Surveys: Denmark 2024, publicado por el Ministerio de Finanzas danés.
La combinación entre una garantía pública, un fondo colectivo obligatorio y ahorro vinculado al empleo reduce la dependencia de una única fuente de ingresos. Para quienes no lograron construir una pensión laboral suficiente, el sistema estatal conserva complementos sujetos a ingresos y patrimonio.
PUBLICIDAD